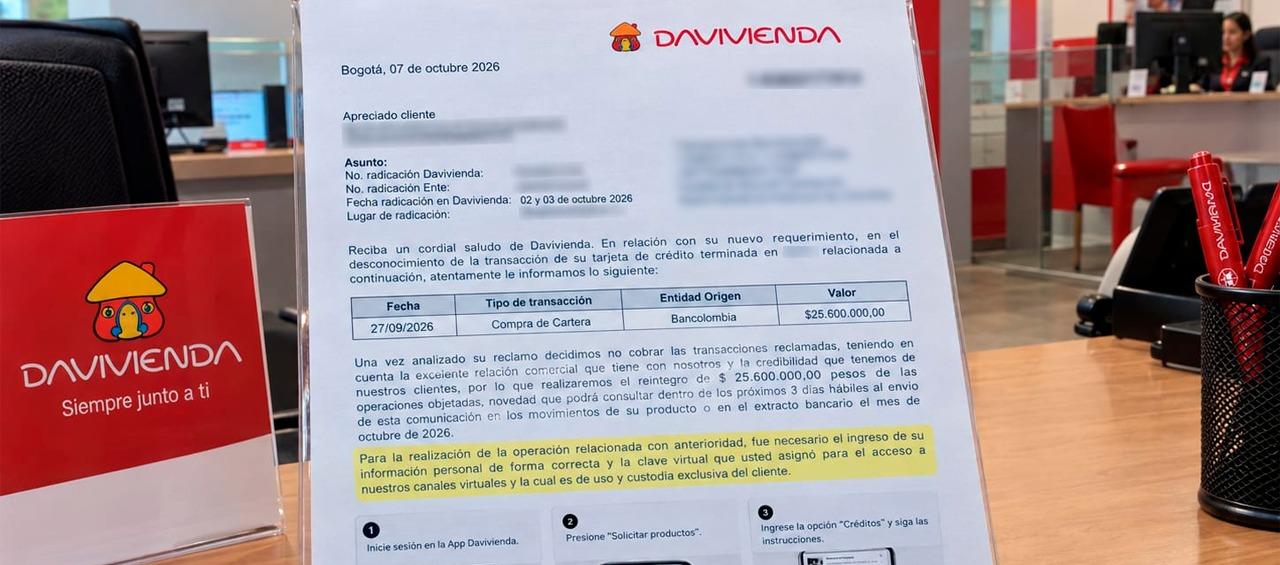
En el vertiginoso ecosistema de la banca digital, donde un clic puede definir el patrimonio de una vida, la pesadilla de los cobros injustificados ha encontrado una nueva víctima y, a su vez, una victoria significativa. Un reconocido periodista se vio envuelto en un laberinto burocrático cuando Davivienda, de manera unilateral y errática, le notificó la ampliación de un cupo de crédito por más de 25 millones de pesos, vinculándolo a una supuesta compra de cartera morosa proveniente de Bancolombia. Lo que inició como una notificación rutinaria se transformó rápidamente en una lucha por la transparencia contable en un país donde el ciudadano suele sentirse desprotegido ante el músculo financiero de las grandes corporaciones.
El núcleo de la controversia radica en una operación de 'compra de cartera' que nunca fue solicitada ni poseía sustento real. La entidad bancaria pretendía cobrar una acreencia superior a los 25 millones de pesos, alegando que el comunicador mantenía obligaciones pendientes con Bancolombia. Sin embargo, la trazabilidad de los estados financieros del afectado demostró que dicha deuda era un espejismo técnico: no existían saldos en rojo ni compromisos incumplidos que justificaran tal movimiento. La inconsistencia legal y técnica puso de manifiesto una falla en los protocolos de verificación cruzada entre las dos instituciones financieras más grandes del país.
Este incidente trasciende la anécdota personal para instalarse en el centro del debate sobre el impacto social de los errores bancarios. Para un ciudadano promedio, una anotación errónea de esta magnitud en las centrales de riesgo como Datacrédito implica una 'muerte civil' financiera, bloqueando el acceso a vivienda, educación o emprendimiento. La angustia de enfrentar un cobro millonario por una deuda inexistente refleja la asimetría de poder en el sector servicios, donde el usuario debe invertir tiempo, recursos legales y capital emocional para demostrar su inocencia frente a un sistema que, por defecto, lo asume deudor.
Ante la contundencia de las pruebas y la presión ejercida a través de canales institucionales, Davivienda emitió un pronunciamiento oficial reconociendo la 'inconsistencia' en el proceso. La entidad confirmó que ha procedido a reversar la operación en su totalidad, exonerando al periodista de cualquier cobro relacionado con la supuesta cartera de Bancolombia. Esta rectificación, aunque necesaria, deja en el aire interrogantes sobre cuántos usuarios atraviesan situaciones similares sin poseer las herramientas comunicativas o legales para confrontar a la institución y exigir el saneamiento de su historial crediticio.
El panorama en la región Caribe y en el resto de Colombia muestra una tendencia preocupante: las quejas ante la Superintendencia Financiera por cobros no reconocidos y fallas en la actualización de datos han aumentado un 15% en el último año. Este caso evoca precedentes históricos donde la justicia ordinaria ha tenido que intervenir para frenar abusos de posición dominante. La digitalización de la banca, si bien ha agilizado las transacciones, parece haber relajado los filtros de seguridad humana, delegando en procesos automatizados decisiones que afectan profundamente la estabilidad económica de las familias colombianas.
El desenlace de este episodio marca un hito en la defensa del consumidor financiero, pero también abre la puerta a un debate legislativo urgente sobre la responsabilidad civil de los bancos ante errores de sistema. Mientras el periodista recupera su tranquilidad financiera y su cupo de crédito original, la Superintendencia Financiera evalúa si este 'error de sistema' amerita una investigación de oficio que obligue a las entidades a robustecer sus mecanismos de verificación antes de ejecutar compras de cartera masivas. El futuro de la confianza bancaria dependerá de que estos hechos dejen de ser errores recurrentes para convertirse en lecciones de ética corporativa.
¿Quieres enterarte de las primicias antes que todos?
Únete gratis a nuestro canal informativo y recibe alertas verificadas en tu WhatsApp.
La paz de Colombia, un espejismo sin el retorno de la democracia en Venezuela
Fuego cruzado en Jamundí: atentado contra el exalcalde Andrés Felipe Ramírez reabre las heridas de la violencia en el Valle