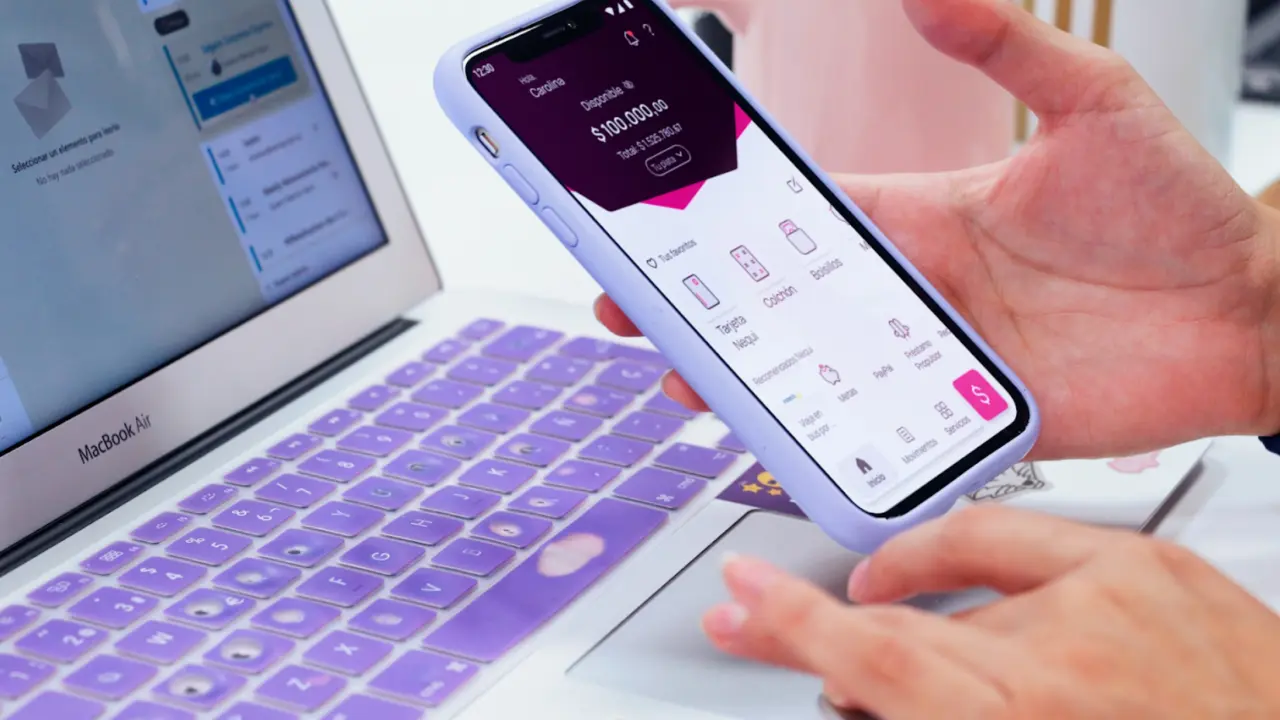
En un mercado financiero colombiano que se desplaza aceleradamente hacia la digitalización total, Nequi ha decidido dar un paso audaz más allá de las transacciones cotidianas. La entidad, que ha logrado permear la estructura económica de millones de hogares, desde el vendedor ambulante en las calles de Barranquilla hasta el profesional independiente en Bogotá, presentó sus 'Bolsillos Interesantes'. Esta nueva funcionalidad no solo busca organizar el capital de los usuarios, sino que introduce un componente de rentabilidad predecible, desafiando el modelo tradicional de las cuentas de ahorro que, históricamente, han ofrecido rendimientos marginales para el ciudadano de a pie.
La arquitectura técnica de esta propuesta se aleja de la flexibilidad de los bolsillos convencionales para ofrecer un producto de plazo fijo con condiciones claras desde el inicio. El usuario, al configurar su meta financiera —ya sea para cubrir una matrícula universitaria, adquirir un activo tecnológico o crear un fondo de emergencia—, conoce de antemano la tasa de rendimiento proyectada. No obstante, la rigidez es la contraparte de esta rentabilidad: una vez constituido el ahorro, el sistema no permite abonos adicionales ni modificaciones. Si bien el dinero mantiene una liquidez latente, el retiro anticipado conlleva la renuncia total a los intereses pactados, una medida que busca fomentar la disciplina financiera en una población acostumbrada a la volatilidad del gasto.
Para el ciudadano promedio, esta herramienta representa una oportunidad de blindar sus excedentes frente a la inflación, un fenómeno que ha erosionado el poder adquisitivo en el último bienio. La posibilidad de separar el dinero del saldo operativo de la aplicación es un alivio psicológico y práctico para quienes luchan por mantener sus finanzas personales bajo control. En un país donde la cultura del ahorro suele ser precaria, la automatización y la promesa de un retorno tangible podrían incentivar a miles de usuarios a transitar de una economía de consumo inmediato a una de acumulación estratégica.
La implementación de esta función ha sido diseñada bajo un despliegue gradual y selectivo. En esta fase inicial, el acceso está restringido a un segmento específico de la base de usuarios: aquellos que perciben sus salarios a través de la plataforma y los emprendedores que utilizan la aplicación como eje central de sus negocios. Voceros de la entidad han señalado que este filtro responde a una estrategia de escalabilidad controlada, priorizando a los usuarios con un flujo de caja más predecible y una interacción constante con el ecosistema digital de la compañía.
Este movimiento de Nequi se inscribe en una tendencia regional donde las 'fintech' están absorbiendo funciones que antes eran exclusivas de la banca tradicional. En el Caribe colombiano, donde el comercio informal y las microfinanzas son el motor de la economía local, la adopción de herramientas de ahorro con rentabilidad podría reconfigurar la manera en que los pequeños comerciantes gestionan sus ciclos de inversión. El precedente es claro: la banca digital ya no solo busca captar usuarios para mover dinero, sino convertirse en el gestor de patrimonio de una nueva generación que desconfía de las sucursales físicas pero confía plenamente en la eficiencia de un algoritmo.
El futuro de esta herramienta dependerá de la acogida que tenga en los próximos meses y de cómo la entidad logre equilibrar la rentabilidad ofrecida con la sostenibilidad del producto. Mientras los usuarios aguardan la apertura masiva de la función, el debate sobre la seguridad financiera y la transparencia en las tasas de interés se traslada a las redes sociales y foros de expertos. La compañía deberá demostrar que su capacidad de gestión de activos está a la altura de su éxito como plataforma de pagos, en un entorno donde la confianza del usuario es el activo más volátil y, a la vez, el más preciado.
¿Quieres recibir las noticias antes que todos?
Únete a nuestro canal de Telegram y recibe las últimas horas, primicias y reportajes especiales en tu celular.
Policía paraguaya detiene al expresidente Santiago Peña tras su destitución
El ocaso de Ueno Bank: La debacle financiera que sepultó la presidencia de Santiago Peña